

La transformation numérique est une constante dans le monde des affaires, et la France s’apprête à franchir une étape majeure avec la généralisation de la facturation électronique.
Cette réforme, portée par la Direction Générale des Finances Publiques (DGFiP), vise à moderniser les échanges commerciaux, simplifier les déclarations de TVA, et lutter contre la fraude fiscale.
Loin d’être une simple évolution, il s’agit d’une véritable révolution qui impactera toutes les entreprises, des grandes structures aux micro-entrepreneurs.
Comprendre les enjeux, le calendrier et les obligations est crucial pour assurer la conformité et transformer cette contrainte en opportunité.
Cet article détaillera les aspects fondamentaux de cette réforme, ses implications pour les entreprises françaises, et comment des solutions comme Turbo Tangerine peuvent faciliter cette transition.
Qu’est-ce que la facturation électronique ? E-invoicing et E-reporting
Avant d’aborder le calendrier et les obligations, il est essentiel de bien définir ce qu’est la facturation électronique dans le contexte français.
Il ne s’agit pas simplement d’envoyer des factures au format PDF par email, une pratique courante mais qui ne sera bientôt plus conforme.
La réforme introduit deux concepts clés : l’e-invoicing et l’e-reporting.
L’e-invoicing (facturation électronique) concerne l’émission et la réception de factures entre entreprises assujetties à la TVA en France (transactions B2B domestiques).
Ces factures devront être émises dans un format structuré, c’est-à-dire un format de données qui peut être lu et traité automatiquement par des systèmes informatiques.
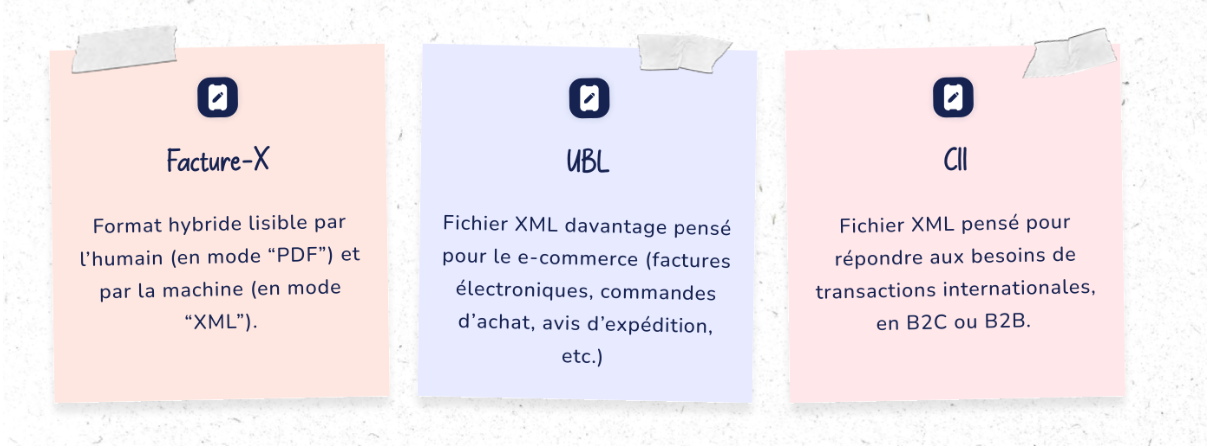
Les formats acceptés incluent notamment le Factur-X (un format hybride combinant un PDF lisible par l’humain et des données XML structurées) et l’UBL (Universal Business Language). L
‘échange de ces factures se fera obligatoirement via des plateformes spécifiques, garantissant l’authenticité et l’intégrité des données.
L’e-reporting (transmission de données de transaction) complète l’e-invoicing.
Il s’agit de la transmission à l’administration fiscale des données de transactions qui ne sont pas couvertes par l’e-invoicing.
Cela inclut principalement les transactions B2C (Business to Consumer), les transactions B2B internationales (avec des entreprises étrangères), et les données d’encaissement pour les prestations de services.
L’objectif est de fournir à la DGFiP une vision complète des flux commerciaux pour un meilleur suivi de la TVA.
La distinction entre ces deux concepts est fondamentale.
L’e-invoicing gère le flux de factures entre entreprises, tandis que l’e-reporting assure la transmission des données fiscales à l’administration pour les transactions non facturées électroniquement entre assujettis français.
Ensemble, ils forment le socle de la nouvelle architecture de la fiscalité numérique en France.
Le calendrier officiel : Une mise en oeuvre progressive mais inéluctable

La réforme de la facturation électronique ne sera pas mise en place du jour au lendemain. Le calendrier officiel, tel que défini par la DGFiP, prévoit une entrée en vigueur progressive, échelonnée sur deux ans, afin de permettre aux entreprises de s’adapter. Il est impératif de connaître ces dates pour anticiper les changements et éviter les sanctions.
Le 1er septembre 2026 marque la première étape cruciale de cette réforme.
À partir de cette date, deux obligations majeures entrent en vigueur :
- Obligation de réception pour toutes les entreprises : Quelle que soit leur taille (grandes entreprises, ETI, PME, TPE, micro-entrepreneurs), toutes les entreprises françaises devront être en mesure de recevoir des factures électroniques conformes. Cela signifie que leurs systèmes d’information devront être adaptés pour traiter les formats structurés (Factur-X, UBL) et interagir avec les plateformes de dématérialisation.
- Obligation d’émission pour les Grandes Entreprises et les ETI (Entreprises de Taille Intermédiaire) : Les plus grandes structures devront non seulement recevoir, mais aussi émettre leurs factures B2B domestiques au format électronique. Cette première vague concerne les entreprises ayant un chiffre d’affaires supérieur à 250 millions d’euros ou un effectif supérieur à 5 000 salariés.
La seconde étape interviendra le 1er septembre 2027.
À cette date, l’obligation d’émission sera étendue à toutes les autres catégories d’entreprises :
- TPE (Très Petites Entreprises)
- PME (Petites et Moyennes Entreprises)
- Micro-entreprises et freelances
Cela signifie que d’ici le 1er septembre 2027, l’ensemble des entreprises françaises devront être pleinement opérationnelles pour émettre et recevoir des factures électroniques conformes.
Le temps presse, et une planification rigoureuse est nécessaire pour chaque entité, quelle que soit sa taille.
Les obligations techniques : formats, plateformes et acteurs
La mise en œuvre de la facturation électronique repose sur un écosystème technique spécifique, impliquant des formats de données précis et différents types de plateformes.
Comprendre ces éléments est essentiel pour choisir la bonne stratégie de transition.
Les formats de factures électroniques
Comme mentionné précédemment, le simple PDF envoyé par email ne sera plus suffisant.
Les factures devront être dans des formats structurés ou hybrides.
Les principaux formats retenus sont :
- Factur-X : C’est un format hybride qui combine un fichier PDF (lisible par l’humain) avec un fichier de données XML (lisible par la machine) intégré. Il offre l’avantage de la lisibilité tout en permettant un traitement automatisé.
- UBL (Universal Business Language) et CII (Cross Industry Invoice) : Ce sont des formats entièrement structurés basés sur le XML, destinés à un traitement machine-to-machine. Ils sont particulièrement adaptés aux entreprises ayant des volumes importants de factures et des systèmes d’information sophistiqués.
Le choix du format dépendra des capacités techniques de l’entreprise et de ses partenaires commerciaux, mais l’objectif est toujours le même : permettre un traitement automatisé des données de facturation.
Les plateformes de dématérialisation
Le système français de facturation électronique repose sur un modèle en ‘Y’ (ou ‘en fourche’), impliquant plusieurs acteurs :
Les Plateformes de Dématérialisation Partenaires (PDP) : Ce sont des plateformes privées, immatriculées par la DGFiP, qui jouent un rôle central. Elles sont chargées de recevoir, émettre et transmettre les factures électroniques entre entreprises, ainsi que d’extraire et de transmettre les données de e-reporting à l’administration fiscale. Les PDP garantissent la conformité des factures, leur sécurité et leur archivage légal. Une entreprise peut choisir la PDP de son choix, et cette PDP pourra communiquer avec d’autres PDP si le client ou le fournisseur utilise une plateforme différente.
Le Portail Public de Facturation (PPF) : Initialement, le PPF (qui est la plateforme Chorus Pro, déjà utilisée pour la facturation B2G) devait servir de plateforme d’échange gratuite pour toutes les entreprises. Cependant, une annonce majeure de l’État en octobre 2024 a modifié son rôle. Le PPF ne sera plus une plateforme d’émission et de réception de factures pour les transactions B2B. Son rôle principal sera désormais celui d’un annuaire centralisé des entreprises et de leurs PDP respectives, ainsi que d’un point de passage pour les données de e-reporting. Il ne permettra donc plus d’émettre ou de recevoir des factures B2B directement, rendant le recours à une PDP ou à un Opérateur de Dématérialisation (OD) indispensable pour la plupart des entreprises.
Les Opérateurs de Dématérialisation (OD) : Il s’agit de logiciels de facturation ou d’ERP qui, sans être immatriculés par la DGFiP, sont compatibles avec le système de facturation électronique. Ils se connectent à une PDP pour assurer la transmission des factures et des données de e-reporting. Turbo Tangerine, par exemple, agit comme un OD en s’appuyant sur le partenariat avec une PDP immatriculée comme Qonto.
Ce modèle en ‘Y’ garantit la fluidité des échanges tout en assurant le contrôle de l’administration fiscale. Le choix d’une PDP ou d’un OD compatible est donc une décision stratégique pour toutes les entreprises.
Pourquoi le simple PDF est mort : les risques du statu quo
L’une des idées reçues les plus tenaces concernant la facturation électronique est qu’elle se limite à l’envoi de PDF par email. Or, la réforme met fin à cette pratique pour les transactions B2B domestiques.
Un PDF, même s’il est numérique, n’est pas un format structuré au sens de la loi, car ses données ne sont pas facilement exploitables automatiquement par les systèmes informatiques.
Il est considéré comme une image ou un document non structuré.
Le non-respect de cette nouvelle réglementation expose les entreprises à des sanctions financières significatives.
La DGFiP a prévu des amendes pour chaque facture non conforme et pour chaque manquement à l’e-reporting :
- Amende pour défaut de facturation électronique : 15 euros par facture non conforme, avec un plafond de 15 000 euros par an et par entreprise.
- Amende pour défaut d’e-reporting : 250 euros par transmission manquante, également plafonnée à 15 000 euros par an et par entreprise.
Au-delà des amendes, le risque le plus important est la perte de compétitivité et la perturbation des opérations commerciales.
Une entreprise non conforme ne pourra plus émettre de factures valides à ses clients professionnels, ni recevoir celles de ses fournisseurs.
Cela peut entraîner des retards de paiement, des litiges commerciaux, et une impossibilité de poursuivre son activité avec des partenaires respectant la loi. La conformité n’est donc pas seulement une obligation légale, c’est une nécessité opérationnelle pour maintenir son activité et ses relations commerciales.
Turbo Tangerine : la solution tout-en-un pour transformer l’obligation en opportunité
Face à la complexité de cette réforme, de nombreuses entreprises, notamment les TPE, PME et freelances, peuvent se sentir dépassées.
C’est là qu’interviennent des solutions comme Turbo Tangerine, qui visent à simplifier la transition et à transformer cette obligation en une opportunité d’optimisation.
Turbo Tangerine se positionne comme une plateforme tout-en-un, intégrant CRM, prospection, marketing, contenu IA et, désormais, la facturation électronique conforme.
Le point fort de Turbo Tangerine réside dans son partenariat avec Qonto, une Plateforme de Dématérialisation Partenaire (PDP) immatriculée par la DGFiP.
Ce partenariat permet à Turbo Tangerine d’offrir une solution de facturation électronique clé en main, sans que l’utilisateur n’ait besoin de souscrire un compte Qonto séparé.
Voici comment Turbo Tangerine facilite la conformité à la facturation électronique :
- Simplicité d’utilisation : Les utilisateurs continuent de créer leurs devis et factures dans l’interface habituelle de Turbo Tangerine. Le processus de création reste inchangé, minimisant la courbe d’apprentissage.
- Conversion automatique au bon format : Une fois la facture créée, Turbo Tangerine génère automatiquement le fichier au format Factur-X ou UBL, garantissant la conformité technique avec les exigences de la DGFiP.
- Transmission via Plateforme Agréée (PDP) : La facture est ensuite acheminée vers la plateforme du client via le réseau certifié de Qonto. Cette intégration transparente assure que les factures sont envoyées et reçues conformément aux réglementations en vigueur.
- e-Reporting automatique : Les données de transaction nécessaires à l’e-reporting sont transmises automatiquement à la DGFiP en arrière-plan, déchargeant l’entreprise de cette tâche administrative complexe.
- Inclusion dans les plans existants : La facturation électronique est incluse dès le plan Creator (à partir de 19 €/mois), sans surcoût ni add-on. Cela rend la conformité accessible même pour les petites structures avec des budgets limités.
- Fonctionnalités complémentaires : Au-delà de la simple conformité, Turbo Tangerine offre des fonctionnalités telles que l’archivage légal des factures, le suivi des statuts en temps réel (soumis, accepté, payé), et les relances automatiques pour les impayés. Ces outils contribuent à une gestion financière plus efficace et à une meilleure trésorerie.
En choisissant une solution comme Turbo Tangerine, les entreprises peuvent non seulement se mettre en conformité avec la loi, mais aussi optimiser leurs processus de gestion, gagner du temps et se concentrer sur leur cœur de métier. La plateforme permet de remplacer plusieurs outils distincts (CRM, prospection, facturation, contenu IA, marketing) par une solution unifiée, réduisant ainsi la complexité et les coûts opérationnels.
Conclusion : anticiper pour mieux régner
La facturation électronique en France n’est plus une option, mais une réalité imminente. Le calendrier de mise en œuvre, avec des échéances dès le 1er septembre 2026 pour la réception et l’émission par les grandes entreprises, et le 1er septembre 2027 pour toutes les autres, exige une préparation proactive.
Ignorer cette réforme, c’est s’exposer à des sanctions financières et à des perturbations majeures de son activité.
Cependant, cette obligation représente également une formidable opportunité de moderniser les processus, d’améliorer la gestion financière et de gagner en efficacité.
En adoptant des solutions adaptées, les entreprises peuvent transformer une contrainte réglementaire en un levier de croissance.
Des plateformes comme Turbo Tangerine offrent une approche intégrée et simplifiée pour aborder cette transition.
Grâce à son partenariat avec une Plateforme de Dématérialisation Partenaire (PDP) comme Qonto, Turbo Tangerine permet aux entreprises d’émettre et de recevoir des factures électroniques conformes, d’assurer l’e-reporting automatique, et de bénéficier d’un ensemble d’outils de gestion commerciale et marketing.
L’anticipation et le choix d’une solution robuste et intuitive sont les clés du succès pour naviguer dans le nouveau paysage de la facturation électronique en France.


